Kinas betydelse för svensk ekonomi – några statistiska nedslag
Konsekvenserna av handeln med Kina diskuteras intensivt. För svenskt vidkommande är det avgörande att den här diskussionen baseras på den nya typ av statistik som används internationellt. Skälet är enkelt: Den erbjuder en förståelse för vilka länder och branscher som i realiteten bidrar med de löner och vinster som krävs för att producera de produkter som handlas över världen. Med den statistiken visar den här artikeln att det svenska handelsöverskottet med Kina sedan mitten av 1990-talet är betydande. Under samma period är underskotten i förhållande till Tyskland och EU än mer betydande.
Sedan Kina i slutet av 1970-talet tog sina inledande steg mot att handelsmässigt öppna sig för omvärlden, har landets industriproduktion stått i centrum för den ekonomiska utvecklingen.1 Tempot i Kinas industriella expansion tog ytterligare fart under 1990-talet och som ett resultat av WTO-medlemskapet 2001.
Strategin har förfinats över tid. Femårsplanerna har utvecklats i takt med att landets produktivitet har börjat närma sig omvärlden. Stora resurser har satsats på aktiv industripolitik. I spåren av bl a finanskrisen 2008 och begynnande handelskonflikter lanserade kommunistpartiet år 2015 planen Made in China 2025. Det var en satsning på fortsatt industriell utveckling utifrån tio utpekade branscher och att minska importberoendet. Beroendet av utländska företag verksamma i Kina ska därefter minska. Arbetet med att höja den teknologiska nivån och att stärka den internationella konkurrenskraften intensifierades.
De flesta bedömarna anser att den här strategin har varit framgångsrik, i meningen att många av kommunistpartiets uppställda mål har nåtts. I den femtonde femårsplanen, som offentliggjordes i mars i år, tas ytterligare steg. Målet är att dominera hela produktionsprocesser i traditionella och framväxande branscher. AI ses som den generella teknologi som kommer att höja produktiviteten i alla delar av ekonomin. Behovet av teknologisk självförsörjning betonas ytterligare.
Ett flertal nyckelteknologier som väntar på genombrott prioriteras. Samtidigt som det globala innovativa ledarskapet ska uppnås fullt ut, är målet att fortsätta utveckla de mindre högförädlande delarna av industrin. År 2049 ska landet vara världens industriella supermakt.
Som ett handelsberoende och teknologiskt ledande land har utvecklingen i Kina påverkat Sverige. Men hur – och hur mycket? Den här artikeln syftar till att besvara ett antal frågor som förhoppningsvis kan bidra till en mer välgrundad diskussion om hur Kinas industriella expansion har påverkat Sverige och vad som möjligen kan komma härnäst.
Utgångspunkten för detta är industrin och dess underleverantörsled. Det betyder att fokus inte primärt kommer att riktas mot industrin som ett branschaggregat i nationalräkenskaperna, utan på den förädling – de löner och vinster – som krävs i hela produktionsprocessen för att slutproducera en industriprodukt. Det här perspektivet har vunnit allt starkare gehör de senaste decennierna eftersom världshandeln har vuxit snabbt och industriproduktionen har blivit mer specialiserad (OECD 2013, 2026; WTO 2017, 2025).
Den här strukturomvandlingen utmanar vedertagen handelsstatistik. Orsaken till detta är, för det första, att värdet på insatshandeln mellan länder adderas varje gång insatsen passerar en nationsgräns. Om insatsen passerar fler nationsgränser vidgas därmed glappet mellan exportens bruttovärde och det nettovärde – den förädling – som krävs för att producera insatsen. Den här dubbelräkningen kan uppfattas som att den globala handelns värdeskapande ökar, när det i realiteten handlar om att bruttovärdet blåses upp av antalet gränsövergångar.
Den andra orsaken rör det s k iPhone-problemet: Med vedertagen handelsstatistik tillfaller hela värdet av handeln det land där produkten slutproduceras, även om endast en liten del av förädlingen har genererats där. Typexemplet är en iPhone. Den slutproduceras i Kina, men endast en mycket liten andel av förädlingen genereras där. Övrig förädling finns inbäddad i den insatsimport till Kina som krävs för att telefonen ska kunna slutproduceras.
Med ett förädlingsvärdeperspektiv riktas fokus på länders bidrag till handelns värdeskapande, inte på var i den globala produktionsprocessen länder befinner sig. Handelsbalansen mellan Kina och USA förändras t ex drastiskt om förädlingsvärdebaserad statistik används. I samma anda går det t ex att identifiera förädlingsvärdet i amerikansk industris insatsexport till Sydkorea som, efter ytterligare steg i produktionsprocessen, i slutändan bidrar till Kinas BNP.
Den tredje orsaken är att med vedertagen handelsstatistik beaktas inte de förädlingsvärden som finns inbäddade i de insatser som övriga delar av ekonomin levererar till den exporterande industrin. Med en ökad specialisering av industrins produktionsprocesser innebär detta att en stor och växande del av den handelsrelaterade förädlingen inte beaktas. Detta innebär att tjänstesektorns allt viktigare roll som indirekt exportör förbises (Baldwin m fl 2023).
Sammantaget innebär detta att ett förädlingsvärdebaserat produktionsprocessperspektiv erbjuder bättre möjligheter att på ett så realistiskt sätt som möjligt analysera handeln mellan Sverige och Kina. Några av de frågor som kommer att vara vägledande i analysen är: (1) Hur dominerande är Kina i världens industriproduktion – egentligen? (2) Hur har svensk industris världsmarknadsandel utvecklats över tid? (3) Hur importberoende är Kinas industriproduktion? (4) Hur många jobb skapas i Sverige av industrins export till Kina? (5) Hur har Kinas produktivitet och lönekostnader utvecklats i förhållande till Sverige? (6) Vilka svenska branscher gynnas mest av exporten till Kina? (7) Hur ser handelsbalansen mellan Sverige och Kina ut – egentligen?
Den studerade perioden är 1995–2022. Statistiken hämtas från OECD:s databaser Trade in Value Added (TiVA) och Trade in Employment (TiM), vilka är två vägledande svar på behovet av ny statistik i en ny värld (OECD 2020, 2026). Genom att kombinera handelsstatistik med nationalräkenskaper, och genom att använda s k input-output-metoder, kan vi besvara frågorna utifrån ett förädlingsvärdebaserat produktionsprocessperspektiv.
1. Kinas industri i världsekonomin
Ett sätt att illustrera Kinas ställning som industrination är, trots det vi precis har argumenterat för, att relatera den kinesiska industrins förädlingsvärde, enligt nationalräkenskapernas branschklassificering, till hela världens industris förädlingsvärde. Av tabell 1 framgår att den kinesiska andelen har ökat med närmare 700 procent sedan mitten av 1990-talet – från mindre än fyra procent till närmare 30 procent. Detta ska jämföras med att den svenska och tyska andelen har minskat med mer än 40 procent och den amerikanska med 20 procent. Notera att den amerikanska andelen har varit i det närmaste oförändrad sedan finanskrisen 2008.
Om vi fokuserar på bruttoproduktionen – då även de insatser som räknas bort i BNP inkluderas – får vi för Kina en lite annan bild. Eftersom Kinas framväxt som världens fabrik i stor utsträckning har handlat om att exportera insatser, blir landets andel av världens industri större då den produktionen inkluderas. Skillnaden mellan 29 och 35 procent är inte oväsentlig. För Tyskland och Sverige blir andelarna likartade, men för USA är skillnaden betydande. I detta fall är andelen avsevärt lägre i termer av bruttoproduktion. Skälet är att USA:s ställning som leverantör av industriella insatser har försvagats betydligt mer än som slutproducent av industriprodukter.
Eftersom Kinas industriproduktion, trots den inhemska marknadens storlek, till betydande del exporteras, ser vi av avsnitt c (tabell 1) att Kinas andel av världens industris export av insatser och slutprodukter år 2022 uppgick till 45 procent – en ökning från sju procent i mitten av 1990-talet. Nivåmässigt ser vi även att den tyska och svenska andelen är avsevärt högre i termer av export än i förädlingsvärde och bruttoproduktion. Skälet är självklart ländernas stora exportberoende, både av insatser och slutprodukter. I mitten av 1990-talet stod Tyskland och USA för närmare tre fjärdedelar av världens export av industriprodukter.
Tabell 1. Olika mått på industrins ställning i världsekonomin. Andelar i procent av världens industri (olika definitioner i respektive avsnitt i tabellen)
|
|
1995 |
2008 |
2022 |
|
a. Förädlingsvärde, netto (SNI 10–33) |
|||
|
Kina |
3,7% |
13,7% |
29,4% |
|
Sverige |
0,9% |
0,8% |
0,5% |
|
USA |
21,4% |
17,5% |
17,1% |
|
Tyskland |
9,0% |
7,4% |
4,7% |
|
b. Bruttoproduktion (SNI 10–33) |
|||
|
Kina |
5,3% |
17,8% |
35,0% |
|
Sverige |
0,9% |
0,8% |
0,5% |
|
USA |
20,8% |
15,2% |
12,7% |
|
Tyskland |
8,2% |
6,8% |
4,2% |
|
c. Export (SNI 10–33) |
|||
|
Kina |
7,4% |
28,5% |
45,0% |
|
Sverige |
6,2% |
3,8% |
2,2% |
|
USA |
38,3% |
22,1% |
16,7% |
|
Tyskland |
34,0% |
25,1% |
17,2% |
|
d. Förädlingsvärde i export |
|||
|
Kina |
6,8% |
26,2% |
42,1% |
|
Sverige |
5,6% |
3,5% |
2,1% |
|
USA |
35,0% |
20,4% |
16,0% |
|
Tyskland |
31,1% |
23,0% |
15,5% |
|
e. Förädlingsvärde i slutlig efterfrågan |
|||
|
Kina |
3,3% |
11,5% |
23,7% |
|
Sverige |
0,9% |
0,8% |
0,5% |
|
USA |
24,1% |
17,4% |
17,4% |
|
Tyskland |
8,6% |
7,2% |
5,0% |
Källa: OECD och egna beräkningar.
Avsnitten a‒c representerar, som sagt, det vedertagna sättet att beskriva branschers andelar av ekonomin, i meningen att de endast inkluderar den produktion som bokförs i den bransch som i nationalräkenskaperna definieras som industrin. Detta innebär att den indirekta produktion som genereras i andra delar av ekonomin inte beaktas. Avsnitten d och e i tabell 1 utgår i stället från ett produktionsprocessperspektiv, där de inhemska underleverantörsled som industriproduktionen är beroende av inkluderas.
I avsnitt d ställs frågan: Hur mycket av ett lands export av industrins insats- och slutprodukter består av förädling som finns inbäddad i landets import av insatser som har använts för att producera exporten? Av den totala summan i världen av den här förädlingen som skapas under ett år stod Kina för närmare sju procent i mitten av 1990-talet. År 2022 hade andelen ökat sex gånger, till 42 procent.
Den här handeln, som utgör kärnan i de senaste decenniernas snabba tillväxt av globala värdekedjor, kan betraktas som en världsmarknadsandel i termer av den förädling som skapas i världen av exporten till något land som därefter exporterar produkten till tredjeland. För svensk del har den här marknadsandelen minskat från 5,6 till två procent sedan mitten av 1990-talet – en procentuell minskning något större än för USA och Tyskland.
I tabellens sista avsnitt är fokus på den export av insats- och slutprodukter som slutkonsumeras i mottagarlandet. Till skillnad från avsnitt d stannar alltså den exporterade produkten i mottagarlandet och blir som slutprodukt del av landets BNP. Här är en sak värd att notera: Den markanta andelsminskningen för Kina, Sverige och Tyskland i förhållande till avsnitt d. Utifrån ett BNP-perspektiv halveras nästan Kinas världsmarknadsandel. Samma mönster ser vi för Tyskland och Sverige. Skälet är ländernas djupa delaktighet i flödet av insatser mellan fler än två länder.
Lärdomen av detta är framför allt att Kinas position som industriell stormakt till en inte oväsentlig del påverkas av vilken fråga som ställs. Om vi utgår från det vedertagna branschperspektivet kan Kinas andel av världens industri antingen vara 29 eller 45 procent. I ett produktionsprocessperspektiv kan den vara 23 eller 42 procent.
2. Kinas beroende av omvärlden
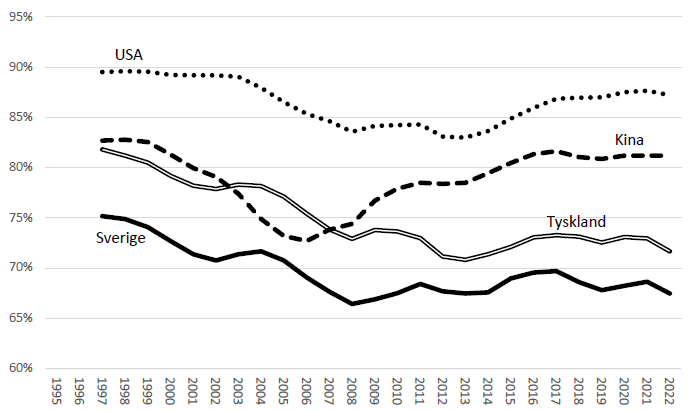
Som nämndes i inledningen har Kina fokuserat på att bli mer självförsörjande, inte minst genom att minska industrins beroende av importerade insatser – och att därefter minska beroendet av utlandsägda företag. Går det att se en sådan trend i OECD:s statistik? I figur 1 besvaras den frågan genom att följa den andel av förädlingen som produktionen av industrins export genererar som kan härledas till någon del av inhemsk ekonomi.
Vi ser ett tydligt mönster för Kinas industri, med en snabb minskning av den inhemska andelen under ungefär ett decennium – från 1995 till 2005. Därefter ser vi en omvänd trend. Detta skifte tycks alltså ha inletts några år före finanskrisen, för att sedan plana ut 2017–18. Med ett antal års förskjutning ser vi ett liknande, om än inte lika markant, skifte för USA. Sverige och Tyskland följer i stället ett gemensamt mönster, med en ökad utländsk andel t o m finanskrisen, för att därefter plana ut.
Figur 1. Inhemsk andel i procent av den förädling som krävs för att producera industrins export
Anm: Industrin definieras som SNI 10–33. Tre års glidande medelvärde. Källa: OECD och egna beräkningar.
Kina har använt flera argument för att öka den inhemska andelen av den förädling som krävs för att producera landets export. Det handlar bl a om att stärka strategiskt prioriterade branscher, att uppgradera den allmänna teknologiska nivån, att hantera spänningar i den internationella handeln och att öka sin självförsörjning i händelse av krig eller konflikt.
I tabell 2 presenteras de kinesiska industribranscher som tydligast illustrerar det ökade användandet av inhemsk ekonomi för att producera sin export. För samtliga branscher förutom träindustrin minskade den inhemska andelen t o m 2004, för att därefter trendmässigt ta fart igen.2 Detta gäller uppenbarligen för råvarubaserade och mer högteknologiskt präglade branscher, även om en sådan uppdelning sällan fångar in produktionsprocessens komplexitet på ett rättvisande sätt. I flera fall är det u-formade förloppet närmast uppseendeväckande.
Tabell 2. Kina. Inhemsk andel i procent av den förädling som krävs för att producera branschens export
|
|
1995 |
2004 |
2022 |
|
Trä |
86,7% |
81,9% |
88,1% |
|
Papper |
85,1% |
78,1% |
87,1% |
|
Kemi och medicin |
85,4% |
73,5% |
81,8% |
|
Gummi och plast |
81,2% |
71,5% |
84,0% |
|
Förädlad metall |
84,4% |
79,0% |
83,2% |
|
Maskin |
82,7% |
76,4% |
83,8% |
|
Datorer |
76,4% |
55,9% |
71,2% |
|
Elektrisk utrustning |
81,2% |
72,7% |
80,5% |
|
Motorfordon |
85,1% |
81,5% |
85,1% |
Anm: Andelar i procent. Källa: OECD och egna beräkningar.
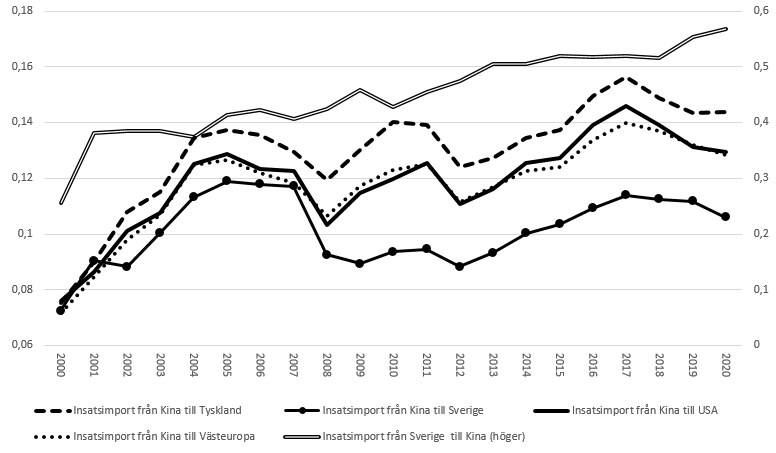
Om användandet av importerade insatser nådde sin kulmen redan 2004, blir frågan hur det ser ut med ägandet av de företag som exporterar industrins insatser från Kina. I figur 2 kan vi möjligen se en antydan till svar. Där ser vi, för det första, att det utländska ägandet av de företag som från Sverige exporterar insatser till Kinas industri har fördubblats sedan millennieskiftet.
När det gäller motsvarande insatsexport från Kina till Sverige, ser vi att utvecklingen har varit mycket mer volatil, där det utländska ägandet av Kinas export ökade snabbt t o m finanskrisen för att sedan falla tillbaka ännu snabbare. Den eftersläpande, markanta uppgången därefter vändes sedan i sin motsats under åren 2017–18. Detta är ett mönster som kan identifieras i flera, främst högteknologiska kinesiska industribranscher (ej i diagram).
Precis som 2004 verkar ha varit en brytpunkt för användandet av importerade insatser, tyder figur 2 på att en motsvarande brytpunkt möjligen kan skönjas drygt två decennier senare i termer av utländskt ägande av de företag verksamma i Kina som exporterar industrins insatser till Sverige. Eftersom det här trendbrottet tycks vara skarpare för USA och Västeuropa, är det inte alldeles otänkbart att det handlar om ett mer generellt mönster. Framtiden får dock utvisa om detta mer handlar om ett tillfälligt brus eller om det är inledningen på något nytt, i linje med Kinas uttalade ambitioner.
Figur 2. Utländskt ägande av industrins insatsimport. Sverige, Kina, USA och Västeuropa
Anm: I definitionen av Västeuropa ingår 18 länder. Om minst 50 procent av ägandet är utländskt, definieras importen som utländsk. Andelar i procent. Källa: OECD:s Analytical AMNE database och egna beräkningar.
3. Handeln mellan Sverige och Kina
I det här avsnittet riktas fokus på handeln mellan Sverige och Kina. Med utgångspunkt i produktionsprocessperspektivet ser vi av avsnitt a i tabell 3 att den förädling (FV) som skapades någonstans i svensk ekonomi av exporten till Kina år 1995 uppgick till 863 miljoner. 27 år senare hade den summan ökat tolv gånger, till 10,5 miljarder. Den förädling som skapades i Kina av exporten till Sverige uppgick år 1995 till ungefär hälften av den svenska. Till och med 2022 hade förädlingen i Kina av exporten till Sverige ökat 33 gånger, till 13,5 miljarder.
Fokuserar vi på den förädling som skapas någonstans i svensk ekonomi av exporten av industrins produkter, ser vi att den har ökat med åtta gånger sedan 1995 – och med 52 gånger i motsatt riktning. Ungefär hälften av den förädling som genereras i Sverige av exporten till Kina kan alltså härledas till exporten av industrins produkter. Motsvarande andel för Kina uppgår till två tredjedelar.
Om förädlingsvärdena relateras till arbetsproduktiviteten, går det att räkna fram hur många sysselsatta som krävs för att producera exporten. Det betyder att år 2022 var det, enligt avsnitt b, 83 000 sysselsatta någonstans i svensk ekonomi som arbetade med att producera exporten till Kina – en ökning med sju gånger sedan mitten av 1990-talet. 35 000 av dessa sysselsattes i någon del av svensk ekonomi för att producera exporten av industriprodukter till Kina.
Tabell 3. Handeln mellan Kina och Sverige
|
|
1995 |
2008 |
2022 |
|
a. FV i export (milj USD) |
|||
|
Hela ekonomin: FV i Sverige av export till Kina |
863 |
4 130 |
10 529 |
|
Hela ekonomin: FV i Kina av export till Sverige |
412 |
3 777 |
13 588 |
|
Industrin: FV i Sverige av export till Kina |
664 |
2 644 |
5 274 |
|
Industrin: FV i Kina av export till Sverige |
171 |
2 623 |
8 966 |
|
b. Antal jobb (tusental) |
|||
|
Hela ekonomin: Jobb i Sverige av export till Kina |
12 |
33 |
83 |
|
Hela ekonomin: Jobb i Kina av export till Sverige |
333 |
574 |
575 |
|
Industrin: Jobb i Sverige av export till Kina |
9 |
20 |
35 |
|
Industrin: Jobb i Kina av export till Sverige |
165 |
395 |
356 |
|
c. Arbetsproduktivitet: Kina/Sverige |
|||
|
Hela ekonomin |
1,7% |
5,4% |
21,9% |
|
Industrin |
2,7% |
7,7% |
23,6% |
|
Industrins produktionsprocess |
1,4% |
5,4% |
17,7% |
|
d. Lönekostnad: Kina/Sverige |
|||
|
Hela ekonomin |
2,0% |
5,7% |
23,8% |
|
Industrin |
4,2% |
10,8% |
41,5% |
|
Industrins produktionsprocess |
3,0% |
8,8% |
33,6% |
Anm: Arbetsproduktivitet definieras som nominellt förädlingsvärde per sysselsatt. Lönekostnad definieras som kompensation per sysselsatt. Källa: OECD och egna beräkningar.
Den uppmärksamme har noterat att skillnaden mellan Kina och Sverige är mycket större i termer av antalet sysselsatta än förädlingsvärden, men att den skillnaden har minskat över tid. Detta förklaras av arbetsproduktivitetens utveckling. I mitten av 1990-talet uppgick den kinesiska ekonomins produktivitetsnivå, enligt avsnitt c, till mindre än två procent av den svenska. Lite beroende på vilka aggregat vi tittar på, tycks det som om Kinas produktivitetsnivå vid periodens slut uppgår till ungefär 20 procent av den svenska.
Den här konvergensen ser vi, i avsnitt d, även när det gäller lönekostnaden per anställd. Särskilt noterbart är möjligen att den här konvergensen har gått betydligt snabbare inom kinesisk industri än i ekonomin i sin helhet. Konvergensen har även gått relativt snabbare i de delar av Kinas ekonomi som levererar insatser till industrin. Enligt den här statistiken uppgår år 2022 Kinas lönekostnad per sysselsatt inom industrins produktionsprocesser till 34 procent av den svenska.
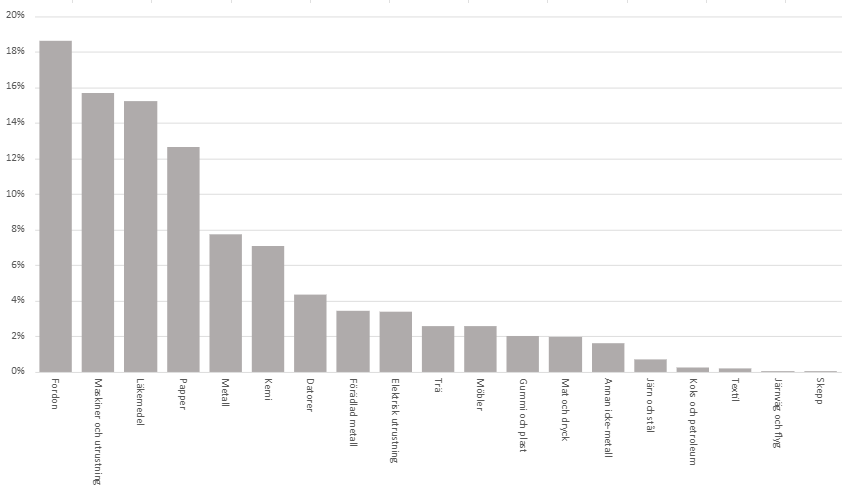
Nu är det dags att gräva lite djupare i de drygt fem miljarder i förädlingsvärden som, enligt avsnitt a tabell 3, skapas någonstans i svensk ekonomi av industrins export till Kina. Frågan är: Vilka industribranscher är det som främst bidrar till den här förädlingen? Svaret ges av figur 3. Av den ser vi att närmare 19 procent av den här förädlingen år 2022 skapades av fordonsindustrins export till Kina. Efter fordonsindustrin följer tre branscher som med betydligt större andelar avviker från övriga branscher.
Figur 3. Förädling i Sverige av industrins export till Kina. Andelar i procent. År 2022
Källa: OECD och egna beräkningar.
En följdfråga av figur 3 är: Om vi beaktar från vilka delar av svensk ekonomi som svensk industri köper sina insatser, vilka branscher bidrar då med de största andelarna av den förädling som skapas i Sverige av exporten till Kina? Den här frågan besvaras i tabell 4 genom att studera industrins respektive fordonsindustrins produktionsprocesser.
Det som framkommer är att fyra branscher år 2022 tycks dominera den förädling som skapas i svensk ekonomi av exporten av industriprodukter till Kina. Det handlar om tre industribranscher – läkemedel, maskin och fordon – samt parti- och detaljhandeln. De här andelarna är resultatet av exporten av branschens ”egna” produkter eller insatsleveranser till industrin. Värt att notera är att sju av de femton branscherna med högst andel inte tillhör industrin. Förutom parti- och detaljhandeln utmärker sig vetenskapliga tjänster, med fem procent av industrins förädling i Sverige av exporten till Kina.
Tabell 4. Svensk industris respektive fordonsindustrins förädling i Sverige av exporten till Kina. År 2022. Andelar i procent
|
Industri |
Fordon |
||||
|
Läkemedel |
10,4% |
Fordon |
50,2% |
||
|
Maskiner och utrustning |
10,0% |
Parti- och detaljhandel |
9,8% |
||
|
Fordon |
9,7% |
Vetenskapliga tjänster |
8,1% |
||
|
Parti- och detaljhandel |
9,7% |
Supporttjänster |
3,0% |
||
|
Papper |
6,6% |
Förädlad metall |
2,9% |
||
|
Vetenskapliga tjänster |
5,1% |
Fastighet |
2,7% |
||
|
Kemi |
4,6% |
Programmering och konsulter |
2,6% |
||
|
Järn och stål |
4,4% |
Finans- och försäkring |
2,5% |
||
|
Förädlad metall |
3,7% |
Landtransport |
2,3% |
||
|
Datorer |
3,0% |
Bygg |
2,0% |
||
|
Supporttjänster |
2,5% |
Maskiner och utrustning |
1,8% |
||
|
Landtransport |
2,3% |
Lager |
1,5% |
||
|
El och gas |
2,3% |
El och gas |
1,4% |
||
|
Fastighet |
2,2% |
Järn och stål |
1,1% |
||
|
Programmering och konsulter |
2,1% |
Offentliga tjänster och försvar |
0,6% |
||
Källa: OECD och egna beräkningar.
Om vi riktar fokus mot fordonsindustrins produktionsprocess, ser vi av den andra halvan av tabellen att hälften av förädlingen skapas i fordonsindustrin. I den andelen ingår inte bara förädlingen som följer av exporten av fordon till Kina, utan även de insatser som krävs för att underleverantörer i andra branscher ska kunna leverera sina insatser till fordonsindustrin. I övrigt är det tydligt att fordonsindustrins beroende av tjänster är större än för industrin i sin helhet. Inte minst handlar det om vetenskapliga tjänster, men även om fastigheter, finans, transporter och bygg.
4. Handelsbalansen mellan Sverige och Kina
Som nämndes i inledningen har det under senare år utvecklats metoder för att studera handelsbalansen mellan länder utifrån den förädling som finns inbäddad i de handlade produkterna. För att göra detta besvaras följande fråga: Med hur stora förädlingsvärden bidrar Sverige, via export av insatser och slutprodukter, till Kinas BNP? Om dessa överstiger Kinas bidrag till Sveriges BNP, har Sverige ett handelsöverskott med Kina – i termer av de löner och vinster som genereras och som bidrar till det andra landets BNP, i form av konsumtion eller investeringar.
Den översta raden i tabell 5 visar att svensk industri år 1995 bidrog med 581 miljoner till Kinas BNP. Den summan finns inbäddad i de slutprodukter som svensk industri exporterar samt i exporten av de insatser som, antingen direkt eller via tredjeland, ingår i produkter som slutproduceras i Kina. Till och med år 2022 hade den här förädlingen ökat med drygt 700 procent, till mer än 4,7 miljarder. Samma år bidrog Kina med närmare 8,5 miljarder till Sveriges BNP. Det ger ett svenskt handelsunderskott om 3,7 miljarder.
Av tabellen framgår att det är tre av industrins branscher som främst driver detta underskott: textil, elektrisk utrustning samt möbler m m. Två svenska branscher uppvisar ett betydande överskott: Läkemedel och fordon. Värt att notera är att svensk industris handelsunderskott år 2019 uppgick till strax under 800 miljoner (ej i tabell). Pandemin och inflationskrisen har således påtagligt pressat upp underskottet; förädlingen inbäddad i svensk exports bidrag till Kinas BNP har påverkats betydligt mer än Kinas exports bidrag till Sveriges BNP. Mer om detta i nästa figur.
Tabell 5. Handeln mellan Sverige och Kina. Svensk (Kinas) industriexports bidrag till Kinas (Sveriges) BNP. Miljoner USD
|
1995 |
1995 |
2022 |
2022 |
2022 |
1995‒2022 |
|
|
Sve i Kinas BNP |
Kina i Sveriges BNP |
Sve i Kinas BNP |
Kina i Sveriges BNP |
Handels-balans |
∆ Sve i Kinas BNP (%) |
|
|
Industrin |
581 |
208 |
4 766 |
8 472 |
–3 706 |
720 |
|
Mat och dryck |
20 |
24 |
394 |
519 |
–124 |
1 841 |
|
Textil |
11 |
78 |
101 |
1 131 |
–1 030 |
799 |
|
Trä |
1 |
0 |
10 |
19 |
–9 |
1 108 |
|
Papper |
2 |
1 |
87 |
53 |
34 |
3 952 |
|
Koks och petroleum |
2 |
2 |
15 |
31 |
–16 |
778 |
|
Kemi |
2 |
4 |
48 |
86 |
–38 |
2 086 |
|
Läkemedel |
4 |
3 |
376 |
83 |
293 |
9 316 |
|
Gummi och plast |
2 |
1 |
17 |
120 |
–104 |
907 |
|
Annan icke-metallisk mineral |
5 |
1 |
8 |
48 |
–40 |
59 |
|
Metall |
0 |
0 |
1 |
4 |
–3 |
3 800 |
|
Förädlad metall |
9 |
4 |
215 |
338 |
–124 |
2 383 |
|
Datorer |
279 |
29 |
463 |
1 064 |
–601 |
66 |
|
Elektrisk utrustning |
25 |
8 |
241 |
1 065 |
–824 |
862 |
|
Maskin |
160 |
16 |
1 099 |
1 183 |
–84 |
588 |
|
Fordon |
37 |
16 |
1 308 |
1 024 |
285 |
3 426 |
|
Annan transport |
13 |
6 |
143 |
446 |
–302 |
988 |
|
Möbler m m |
9 |
15 |
239 |
1 258 |
–1 019 |
2 488 |
Källa: OECD och egna beräkningar.
Perspektivet i tabell 5 var hur stora svenska (kinesiska) förädlingsvärden som finns inbäddade i Kinas (Sveriges) slutliga efterfrågan på industriprodukter (BNP). Men detta säger inget om ländernas sammantagna handelsbalans eftersom deras slutliga efterfrågan på annat än industrins produkter inte beaktas. Det gör vi i figur 4. Det vi då ser är att sedan 1995 har Sverige uppvisat ett betydande handelsöverskott i termer av förädlingsvärden, med 2007 och 2022 som enda undantag. Summan av de årliga svenska överskotten uppgår sedan 1995 till 40 miljarder. Sedan åren närmast före finanskrisen är detta överskott helt drivet av privat tjänstesektor – något som inte fångas in av den vedertagna statistiken över industrins export.
Figur 4. Handelsbalans mellan Sverige och Kina

Anm: Positivt värde innebär att svensk förädling i Kinas BNP är större än kinesisk förädling i svensk BNP. Källa: OECD och egna beräkningar.
Med syftet att fördjupa förståelsen för handelsbalansen i figur 4 presenteras den för några branscher utanför industrin på en lite mer disaggregerad nivå i tabell 6. Av den framgår att ett flertal branscher av olika karaktär uppvisar varaktiga handelsöverskott med Kina. För järnmalm uppgår det svenska överskottet till ungefär 2,5 miljarder sedan finanskrisen. I samma storleksordning hittar vi byggsektorn. För parti- och detaljhandeln är överskottet under samma period ungefär 7,7 miljarder. Slår vi ihop programmering och vetenskapliga tjänster blir det årliga svenska överskottet sedan finanskrisen mer än 400 miljoner, eller sammanlagt mer än tolv miljarder.
Tabell 6. Handelsbalans mellan Sverige och Kina
|
1995 |
2008 |
2021 |
2022 |
|
|
Järnmalm |
2 |
8 |
375 |
273 |
|
Elektricitet och gas |
5 |
41 |
82 |
70 |
|
Bygg |
8 |
65 |
272 |
230 |
|
Parti- och detaljhandel |
112 |
330 |
585 |
–44 |
|
Lager |
14 |
127 |
279 |
284 |
|
Programmering och konsulter |
3 |
121 |
839 |
702 |
|
Fastighet |
23 |
118 |
316 |
214 |
|
Vetenskapliga tjänster |
44 |
333 |
645 |
588 |
|
Supporttjänster |
–29 |
48 |
174 |
105 |
Anm: Positivt värde innebär att svensk förädling i Kinas BNP är större än kinesisk förädling i svensk BNP. Miljoner USD. Källa: OECD och egna beräkningar.
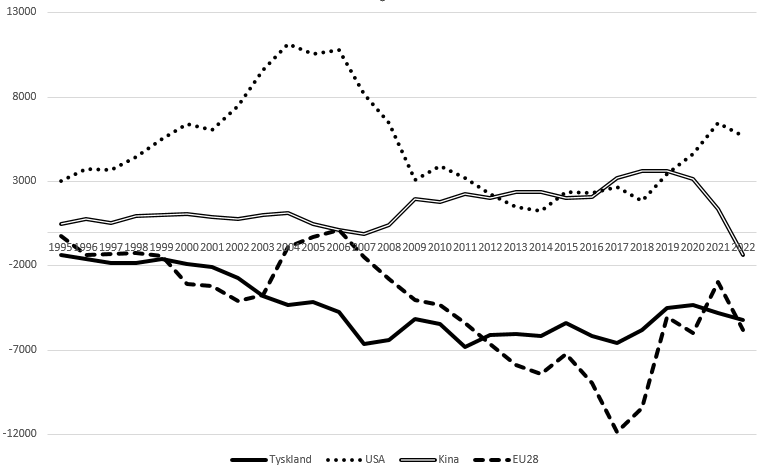
Vi avslutar den här artikeln med att jämföra svensk ekonomis handelsbalans med Kina från figur 4 med motsvarande balans i förhållande till Tyskland, USA och EU28. Några slutsatser från figur 5 är tydliga. Den första är att svensk ekonomi varaktigt uppvisar ett handelsöverskott med USA, men att den genomsnittliga nivån på detta har minskat sedan åren runt finanskrisen. Den andra är att Sverige uppvisar varaktiga och betydande underskott i förhållande till Tyskland och EU28 – och att nivån på dessa har legat förhållandevis stabilt sedan åren runt finanskrisen. Den tredje slutsatsen är därför att Sveriges handelsbalans med Kina är mycket mer gynnsam än i förhållande till Tyskland och EU28.
Figur 5. Handelsbalans, hela ekonomin
Anm: Positivt värde innebär att svensk förädling är större i det andra landets BNP än det andra landets förädling i svensk BNP. Miljoner USD. Källa: OECD och egna beräkningar.
5. Avslutning
Vi lever i en tid där merkantilistiska tankar får allt starkare fotfäste. Historiskt har detta bl a handlat om att världens rikedom är konstant – att ett lands vinst är ett annat lands förlust. Därför handlade politiken om att maximera handelsöverskottet – att exportera så mycket som möjligt och att importera så lite som möjligt.
I dag hör vi liknande tongångar om nollsummespel när ledande politiska företrädare i ett land uttrycker att landets underskott gentemot ett annat land måste pressas tillbaka. I spåren av detta hör vi allt starkare propåer om allt högre tullar och hårdare protektionism, likväl som att inhemsk ekonomi bör gynnas alltmer, med subventioner och statliga stöd. Teknologiskt ledarskap, ökad industriell kapacitet, kontroll över kritiska handelsströmmar och geopolitisk makt är några av de fördelar som lyfts fram.
I det här klimatet är det viktigt att inte glömma bort att handel mellan länder i grunden handlar om ett ömsesidigt utbyte, inte minst för ett litet och öppet land som Sverige. Detta måste självklart kvalificeras på en mängd sätt, men förståelsen för de grundläggande drivkrafterna för ökat välstånd kan inte längre tas för given.
I centrum för den här globala diskussionen står Kina och dess framväxt som världens fabrik. I detta fall är de problematiska aspekterna av den ”fria” handeln särskilt tydliga och allvarliga, men en förutsättning för en välgrundad diskussion om de här utmaningarna är att den utgår från en uppdaterad förståelse för hur den globala ekonomin fungerar och var i världen handelns värdeskapande sker.
Detta är särskilt viktigt eftersom det vedertagna sättet att använda handelsstatistik alltför ofta används av nymerkantilister som stöd för sin politiska hållning. Problemet är att de handelsunderskott som påvisas med den här statistiken ofta visar sig vara illusioner som motbevisas om den internationella handeln analyseras utifrån ett förädlingsvärdebaserat produktionsprocessperspektiv.
Vår analys i den här artikeln visar att handeln mellan Sverige och Kina passar väl in i detta mönster. Den fråga vi ställer avgör i hög utsträckning vilket svar vi får på frågan hur handeln mellan Sverige och Kina ser ut och hur den har utvecklats över tid. Med ett statistiskt angreppssätt som numera präglar forskarsamhället och ledande globala institutioner blir det betydligt svårare att försvara domedagsprofetior om hur Kina har konkurrerat ut Sverige och tagit våra jobb.
Detta säger självklart ingenting om framtiden, men även i detta fall bör vi vara försiktiga med att dra slutsatsen att det med nödvändighet är negativt för svensk ekonomi om det ömsesidiga utbytet med Kina växer snabbare i nordvästlig än i sydostlig riktning.
1 Den här inledningen hämtar mycket stöd från Huotari (2026), men se även Cappelin (2025) och Business Sweden (2025, 2026). Den här artikeln har i en annan version även publicerats som en rapport från Facken inom industrins produktivitetskommission (Lind och Sjölander 2026).
2 I träindustrin var andelen som lägst år 2005.
Baldwin, R, R Freeman och A Theodorakopoulos (2023), ”Hidden Exposure: Measuring US Supply Chain Reliance”, Brookings Papers on Economic Activity, Fall, s 79–134.
Business Sweden (2025), ”Charting New Waters: How Chinese Companies Are Redefining Competition in the Global South”, Business Sweden, Stockholm, https://www.business-sweden.com/4960a4/contentassets/7c0ccae478524f1f87771cffdc429ca7/egi—china-charting-new-waters-a4-report.pdf.
Business Sweden (2026), ”China’s 15th Five-year Plan: An Updated Playbook for China”, Executive Global Insight, https://www.business-sweden.com/insights/reports/whitepapers–guides/china-5-year-plan/.
Cappelin, B (2025), ”Made in China 2025 – hur gick det?”, Nationellt Kunskapscentrum för Kina, https://www.ui.se/globalassets/ui.se-eng/publications/other-publications/made-in-china-2025_hur-gick-det_nkk_2025.pdf.
Houtari, M (2026), ”China’s Technological Agenda: Ambitions, Strategy and Global Positioning”, seminarium 19 mars 2026, https://www.iva.se/det-iva-gor/evenemang/kinas-industriella-och-teknologiska-framfart/.
Lind, D och E Sjölander (2026), ”Kinas betydelse för svensk ekonomi – handel med förädlingsvärden och jobbskapande”, Facken inom industrins produktivitetskommission, Stockholm.
OECD (2013), ”Interconnected Economies: Benefiting from Global Value Chains”, OECD, Paris, https://www.oecd.org/content/dam/oecd/en/publications/reports/2013/05/interconnected-economies_g1g2603d/9789264189560-en.pdf.
OECD (2026), ”Trends in Global Value Chains”, OECD, Paris, https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/07/trends-in-global-value-chains_cebd2a22/8217c2ff-en.pdf.
WTO (2017), ”Measuring and Analyzing the Impact of GVCs on Economic Development”, WTO, Washington DC, Global Value Chain Development Report 2017, https://openknowledge.worldbank.org/server/api/core/bitstreams/1c365552-1be5-57d9-9037-08ef7e93201c/content.
WTO (2025), ”Rewiring GVCs in a Changing Global Economy”, Global Value Chain Development Report 2025, WTO, Washington DC, https://www.wto.org/english/res_e/booksp_e/gvcreport2025_e.pdf.