Var skapas pengarna? Bolån, penningskapande och en blind fläck i makrotillsynen
Pengar skapas i huvudsak när banker ger ut lån säkerställda mot fastigheter, framför allt bostäder. Finansinspektionen och Riksbanken reglerar denna utlåning med hänvisning till aspekter som rör finansiell stabilitet och hushållens skuldsättning. Institutionerna relaterar inte sina åtgärder till en grundläggande men förbisedd aspekt av bolån och annan fastighetsfinansiering, nämligen att det är den dominerande källan för skapandet av pengar och därmed en monetär fråga. När bolånereglerna nu lättas 2026 blir denna blinda fläck relevant.
Pengar skapas när banker lånar ut
Bank of England publicerade 2014 en uppmärksammad artikel, ”Money Creation in the Modern Economy” (McLeay m fl 2014), som förtydligade att banker skapar pengar när de ger ut nya lån till skillnad från en allmän syn att banker lånar ut andras besparingar. Året efter kom boken Between Debt and the Devil (Turner 2015) som lyfte fram det faktum att banklån främst finansierar redan existerande fastigheter och inte nya företagsinvesteringar som det ofta beskrivs i ekonomiska läroböcker. Tillsammans innebär dessa fakta att det monetära systemet är centrerat kring fastighetsfinansiering.
När en fastighetstransaktion genomförs och köparen belånar fastigheten med ett större banklån än vad säljaren hade, skapas nya pengar. Banksystemets balansräkning utökas med nettolånebeloppet. Allmänhetens balansräkning utökas med samma belopp och nya pengar har skapats utan att något i den reala ekonomin har förändrats. Dessa pengar blir hos säljaren likvit eget kapital som i nästa steg används för t ex konsumtion, förvärv av andra redan existerande tillgångar eller investeringar i nya företag. Penningskapandet som Bank of England beskrev är det första steget i det finansiella systemet, det steg som övrig finansiell aktivitet bygger på.
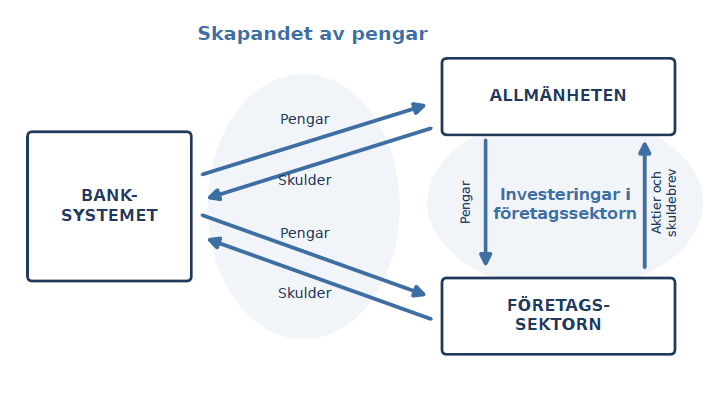
Figur 1. Systemets struktur: penningskapande och kapitaltillförsel
Källa: Egen illustration.
Figur 1 sammanfattar strukturen: banksystemet skapar pengar genom att låna ut till både allmänhet och företag (pengar ut, en skuld tillbaka), och de pengar som allmänheten håller kan i nästa led kanaliseras vidare till företagssektorn i utbyte mot nyemitterade aktier och skuldebrev.
Skillnaden mellan fastighetsfinansiering och mer produktiv företagsfinansiering är avgörande. Ett företagslån till produktiv verksamhet finansierar en övergående aktivitet och släcks ut när den finansierade produktionen säljs – det självlikviderar. Ett bolån finansierar en varaktig tillgång som gång på gång belånas på nytt när den byter ägare – i en stigande marknad till allt större belopp. Till skillnad från ett produktivt lån, som löses ut av den verksamhet det finansierar, betalas bolånestocken sammantaget inte tillbaka utan växer stegvis. Fastighetsfinansiering får på så vis en mer varaktig monetär effekt än kredit som finansierar produktion.
Fastighetsmarknaden är inte bara en kanal – den är källan
Att fastighetsmarknaden är viktig för ekonomin är ingen ny insikt. Men i den etablerade bilden är den viktig därför att den påverkar hushållens förmögenhet, sentiment och säkerheternas värde, och därigenom konsumtion och efterfrågan (Mian och Sufi 2014). Fastighetspriser betraktas alltså som en transmissionskanal, något som pengar och köpkraft passerar.
Perspektivet behöver utvidgas. Eftersom merparten av penningmängden i en bolånedominerad ekonomi skapas mot fastigheter, är fastighetsmarknaden inte bara en kanal som pengar passerar utan den dominerande plats där pengarna uppstår. Det innebär att penningmängden ärver fastighetsmarknadens svängningar. När utlåningen mot fastigheter ökar driver den upp priser, vilket möjliggör ännu mer utlåning som i sin tur driver på priserna ytterligare; och när priserna faller stryps nyutlåningen och återbetalning av skulder förstör pengar vilket får ytterligare negativa effekter på fastighetsmarknaden. En penningmängd som krymper när huspriserna faller är ett monetärt problem, inte bara ett förmögenhetsproblem.
De två perspektiven motsäger inte varandra. Förmögenhets- och sentimenteffekterna är verkliga, det monetära perspektivet ligger under dem och gäller oberoende av dem. Att penningmängden på detta sätt är endogent knuten till fastighetsvärden är inte heller en ny mekanism. Den ligger nära Turner (2015) och den finansiella acceleratorn (Bernanke m fl 1999), och den empiriska kopplingen mellan bolånedriven kreditexpansion och finansiell instabilitet är väl belagd (Jordà m fl 2016). Poängen här är en omprövning av vilken vikt fenomenet bör ges. Fastighetsmarknadens stabilitet är inte en faktor bland andra, utan en förutsättning för det monetära systemets funktion.
Myndigheternas blinda fläck
Om detta stämmer borde regleringen av bolån, och eventuellt annan fastighetsfinansiering, betraktas som en fråga om penningskapande. Det gör den inte. Finansinspektionen anger att dess uppdrag är att verka för finansiell stabilitet och konsumentskydd, och att syftet med bolånetak och amorteringskrav helt enkelt är att bygga motståndskraft i hushållssektorn (Finansinspektionen 2024; Regeringens proposition 2025/26:119). Riksbanken talar samma språk: i sin stabilitetsrapport 2025:1 framhåller den att välavvägda makrotillsynsåtgärder som amorteringskrav och bolånetak behövs för att motverka att hushållens skulder åter börjar stiga på ett ohållbart sätt (Sveriges riksbank 2025a). Motiven är genomgående desamma – skuld, sårbarhet, stabilitet, konsumentskydd. Penningskapandet nämns inte.
Detta är inte okunskap. Tvärtom använder Riksbanken just ett bolån som skolexempel när den förklarar hur pengar skapas (Armelius m fl 2020). Men det pedagogiska erkännandet av penningskapandet lever i ett fack, och oron för bolåneskulden i ett annat, och de två kopplas aldrig ihop. Ingenstans i motiven för makrotillsynen sägs att man, genom att reglera bolån, i praktiken reglerar den dominerande kanalen för penningmängdens uppkomst. Den monetära dimensionen är inte förnekad – den är oartikulerad. Det är denna blinda fläck artikeln vill lysa på.
Så länge bolåneregleringen motiveras enbart med hushållens motståndskraft, bedöms varje lättnad eller åtstramning mot frågan ”tål hushållen detta?”. Erkänns samtidigt att samma åtgärd styr penningmängdens tillväxttakt, tillkommer en andra fråga som i dag aldrig ställs explicit: ”Vad gör detta med den monetära expansionstakten, oavsett hushållens individuella motståndskraft?”.
Man kan invända att en särskild monetär motivering inte tillför något — hålls hushållens skulder i schack via makrotillsynen hålls rimligen även penningmängdens tillväxt i schack som en bieffekt. Målen sammanfaller ofta, men behöver inte göra det. En åtgärd kan vara neutral för skuldhållbarheten, exempelvis om fallande räntor kompenserar för lättare kreditvillkor, och samtidigt expansiv för penningmängden, eller tvärtom. I sådana fall ger de två perspektiven olika bedömningar av samma åtgärd, och det är då det spelar roll om båda finns representerade i beslutsunderlaget. Man kan också invända att det räcker att myndigheterna internt har mekanismen klar för sig, även om den inte skrivs ut i motiven. Men motiv styr både myndighetens egna avvägningar över tid och den politiska debatt regelverket sätts i — vad som inte artikuleras tenderar att inte vägas.
2026: Lättnaden som ingen kallar penningpolitik
Frågan är inte akademisk. Det skärpta amorteringskravet slopades och bolånetaket höjdes från 85 till 90 procent, fr o m den 1 april 2026 (Regeringens proposition 2025/26:119). Paketet innehöll visserligen även vissa åtstramande inslag: taket för tilläggslån sänktes till 80 procent och en bostad får omvärderas för utökat låneutrymme bara vart femte år. Men lättnaderna dominerar, och både Finansinspektionen och Riksbanken har varnat för att de kan låta skulder och bostadspriser åter växa på ett sätt som inte är långsiktigt hållbart. Sett genom stabilitetslinsen är detta en uppluckring av hushållens motståndskraft. Sett genom den monetära linsen är det något mer: en lättnad av villkoren för den dominerande penningskapande kanalen, i praktiken en expansiv åtgärd, beslutad helt utanför penningpolitiken. Att en så tydligt monetärt verksam förändring fattas utan att dess monetära karaktär ens benämns är den bästa illustrationen av den blinda fläcken.
Räntan måste bäras – av intäkter från företagen
Att bolån är den dominerande penningskapande kanalen har en baksida som pekar mot systemets långsiktiga balans. Ett lån mot en redan befintlig fastighet skapar en ny räntekostnad för allmänheten, men – till skillnad från ett lån som finansierar ny produktion – ingen ny intäkt. Varifrån kommer då de pengar som ska betala räntan?
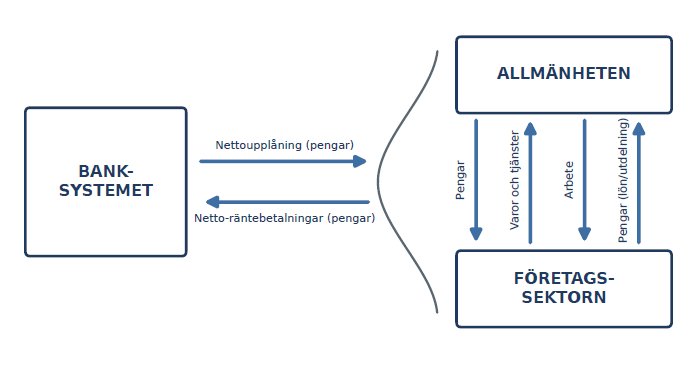
Figur 2 visar hur pengar rör sig period efter period: allmänheten arbetar åt företagssektorn och får lön och avkastning tillbaka, betalar företagen för varor och tjänster, och gör nettoräntebetalningar till samt tar upp ny upplåning från banksystemet. Hushållens förmåga att bära en växande räntebörda vilar ytterst på ökade ersättningar från företagssektorn.
Figur 2. Systemets löpande flöden: löner, varor, ränta och upplåning
Källa: Egen illustration.
Av detta följer ett hållbarhetsvillkor. Det är inte en bokföringsidentitet – en växande skuld kan i princip betjänas ur löner allena, eller lättas av fallande räntor – men uthålligt, utan en ständigt stigande belåningsgrad, kräver en växande skuldstock växande inkomstflöden från företagssektorn. Och sådana flöden förutsätter att kapital faktiskt bildas där.
Hushållens skuldsättning kan därför inte bedömas isolerat, utan måste ses i proportion till kapitalbildningen i företagssektorn. Detta är i grunden ett gammalt sektorbalansresonemang (Godley och Zezza 2006).
Det är sammansättningen, inte volymen
Här ligger den mest kvalificerade poängen, och den förtjänar precision. De pengar som skapas vid bolåneutlåning kan i ett senare led nå företagssektorn, om en mottagare använder dem för att teckna nyemitterade (oftast onoterade) aktier eller skuldebrev. Slutsatsen är därför inte att bolån är av ondo, utan att det avgörande inte är kreditens volym utan dess sammansättning – vart de nyskapade pengarna tar vägen. Kredit som finansierar produktiv kapitalbildning genererar de inkomstflöden som bär systemets skulder; kredit som enbart omsätter befintliga tillgångar gör det inte. Frågan om bolån är alltså inte bara hur mycket, utan också vad de nyskapade pengarna sedan används till (Bezemer 2014; jämför Ryan-Collins m fl 2017).
En bortglömd sekvens: eget kapital före skuld
En sista observation gäller själva ordningen i vilken ett nytt företag finansieras. Ett företag kan inte beviljas ett banklån förrän det existerar, och det existerar inte förrän det har kapitaliserats med eget kapital. Detta reser en principfråga i en modell där nya betalningsmedel ytterst tillkommer via bankutlåning: vart kommer det första egna kapitalet ifrån? Modellens slutenhet lämnar endast en logisk kanal öppen — kredit till hushåll, eftersom hushåll är de enda som kan ta emot bankkredit innan något företag finns. Detta är inte ett empiriskt påstående om hur enskilda företag finansieras i praktiken; det är en påpekan om att sekvensen eget kapital före skuld sätter en principiell koppling mellan hushållskredit och företagens kapitalisering, som förtjänar att skrivas ut.
Vad följer?
En bokföringsmässig observation avgör inte optimal politik, och det ska inte överdrivas vad som följer. Men två slutsatser är rimliga, och två frågor värda att ställa.
För det första bör makrotillsynen av bolån, och eventuellt annan fastighetsfinansiering, förstås som en del av den monetära politiken i vid mening. Verktygen – bolånetak, amorteringskrav, riskvikter – behöver inte ändras, men deras principiella status och den vikt de tillmäts bör höjas: de styr inte bara hushållens motståndskraft utan takten i penningskapandet.
För det andra är bostadsutbudet en monetär stabilitetsfråga, inte bara en bostadssocial fråga. Återkopplingsslingan mellan utlåning och priser förutsätter ett trögrörligt bostadsbestånd; ett mer elastiskt utbud skulle låta ny kredit möta nya bostäder i stället för att inflatera priset på befintliga, och därmed dämpa den monetära acceleratorn vid källan. Noterbart är att riksbankschefen har argumenterat för att det inte är hållbart att rikta mer lånefinansierad köpkraft mot en bostadsmarknad med utbudsproblem, och efterlyst en bred översyn av bostads- och skattepolitiken (Sveriges riksbank 2025b). Skillnaden är att detta i dag motiveras med skuldhållbarhet, inte med att ett elastiskt utbud dämpar penningskapandet vid källan.
De två frågor analysen reser men inte kan avgöra är om regelverket aktivt bör styra kredit mot produktiva ändamål snarare än mot befintliga fastigheter, och om fastighetsprisernas roll bör återspeglas i penningpolitiken. Det senare vore långtgående och står i spänning med inflationsmålsregimen; det framförs här som en fråga, inte en rekommendation. En tänkvärd fundering är vad som är mest problematiskt för ekonomin: en inflation som avviker från tvåprocentsmålet eller en nedåtgående spiral av fallande fastighetspriser och minskad penningmängd.
Poängen är inte att penningmängden bör vara ett mål – den post-monetaristiska hållningen att inte styra penningmängden är väl motiverad – utan att den monetära dimensionen av fastighetsfinansieringen bör erkännas där den i dag saknas.
Slutsatsen är enkel att formulera och svår att avfärda: i en bolånedominerad ekonomi skapas pengarna mot fastigheter, och den som reglerar fastighetsutlåningen reglerar därmed penningskapandet – vare sig det benämns så eller ej. Att börja benämna det så vore ett litet men betydelsefullt steg mot en mer sammanhållen förståelse av det finansiella systemet.
Armelius, H, C A Claussen och D Vestin (2020), ”Pengar och penningpolitik i kristider”, Ekonomisk kommentar, Sveriges riksbank, Stockholm.
Bernanke, B, M Gertler och S Gilchrist (1999), ”The Financial Accelerator in a Quantitative Business Cycle Framework”, i Taylor, J B och M Woodford (red), Handbook of Macroeconomics, vol 1, Elsevier, Amsterdam.
Bezemer, D J (2014), ”Schumpeter Might be Right Again: The Functional Differentiation of Credit”, Journal of Evolutionary Economics, vol 24, s 935–950.
Finansinspektionen (2024), ”Hushållens skuldsättning utgör en risk för svensk ekonomi och svenska konsumenter”, debattartikel av generaldirektör Daniel Barr, Dagens industri, 18 oktober 2024, www.fi.se/sv/publicerat/tal-och-debatt/2024/hushallens-skuldsattning-utgor-en-risk-for-svensk-ekonomi-och-svenska-konsumenter/.
Godley, W och G Zezza (2006), ”Debt and Lending: A Cri de Coeur”, Policy Note 2006/4, Levy Economics Institute, Annandale-on-Hudson.
Jordà, Ò, M Schularick och A M Taylor (2016), ”The Great Mortgaging: Housing Finance, Crises and Business Cycles”, Economic Policy, vol 31, s 107–152.
McLeay, M, A Radia och R Thomas (2014), ”Money Creation in the Modern Economy”, Bank of England Quarterly Bulletin, Q1 2014.
Mian, A och A Sufi (2014), House of Debt, University of Chicago Press, Chicago.
Regeringens proposition (2025/26:119), Utveckling av makrotillsynsområdet.
Ryan-Collins, J, T Lloyd och L Macfarlane (2017), Rethinking the Economics of Land and Housing, Zed Books, London.
Sveriges riksbank (2025a), Finansiell stabilitet 2025:1, Sveriges riksbank, Stockholm.
Sveriges riksbank (2025b), ”Thedéen i finansutskottet: Amorteringskrav och bolånetak har värnat hushållens motståndskraft och tjänat svensk ekonomi väl”, 21 januari 2025, www.riksbank.se/sv/press-och-publicerat/tal-och-presentationer/2025/.
Turner, A (2015), Between Debt and the Devil: Money, Credit, and Fixing Global Finance, Princeton University Press, Princeton.