Från folkhälsopolitik till näringspolitik
Alkoholpolitiken genomgick stora förändringar under förra mandatperioden. Flera reformer har inneburit att alkoholpolitiken har gått från att vara ett instrument i folkhälsopolitiken till att också användas i näringspolitiken. I den här artikeln presenterar vi en kort beskrivning av alkoholpolitikens utveckling de senaste 100 åren och bidrar med en första utvärdering av en av de fyra stora reformer som infördes under den förra mandatperioden – alkoholskattenedsättningen för små oberoende bryggerier. Skattenedsättningen har ännu inte fått fullt genomslag i pris utan förefaller i stora delar stannat hos bryggerierna – något som är i linje med reformens syfte att stärka små bryggeriers ekonomi.
Under den senaste mandatperioden har det skett stora förändringar av svensk alkoholpolitik. Den kanske mest uppmärksammade reformen är möjligheten till gårdsförsäljning (Regeringens proposition 2024/25:86) som trädde i kraft den första juni 2025. Även kravet på matservering för serveringstillstånd (Regeringens proposition 2025/26:221) som avskaffades den första juli 2026 har fått mycket uppmärksamhet. Regeringen har gått fram med två andra reformer som båda rör alkoholbeskattning. Den första reformen, som skedde den första juli 2025, innebar en sänkning av alkoholskatten för små oberoende bryggerier (Regeringens proposition 2024/25:47). Den andra reformen, som skedde den första juli 2026, utvidgade skattesänkningen till att även omfatta små oberoende producenter av bl a vin, cider och starksprit (Regereringens proposition 2025/26:183).
Syftet med reformerna har varit att gynna näringslivet på olika sätt. Gårdsförsäljningen motiveras med att det ska förbättra förutsättningarna för besöksnäringen. Slopandet av matkravet, som också innebär att kravet på sittplatser tas bort, motiveras med att det ska förenkla för företagen genom lägre administration och leda till att nya företag uppstår. De båda skattenedsättningarna syftar till att förbättra det ekonomiska handlingsutrymmet för små alkoholproducenter.
Reformerna av alkoholpolitiken kan också ses i ljuset av Livsmedelsstrategin 2.0 (Regeringen 2025), som är tätt sammanlänkad med regeringens landsbygdspolitik. Ett av målområdena i strategin är Svensk kvalitet och gastronomi. Här uppger regeringen att den vill bidra till en ökad småskalighet och underlätta för aktörer i hela landet att utveckla måltidsturismen. I regeringens arbete med att stärka landsbygden (t ex Regeringens proposition 2025/26:158) lyfts såväl måltidsturism som de åtgärder som genomförts på alkoholområdet som viktiga för att stärka landsbygden.
1. Alkoholpolitiken
Den moderna svenska alkoholpolitiken – Brattsystemet – kan sägas ha sin utgångspunkt i folkomröstningen om ett fullständigt rusdrycksförbud 1922, där nejsidan vann med 51 procent, motbokens införande ett par år tidigare samt Aktiebolaget spritcentralens bildande (senare Vin och Sprit AB) (Lenke 1990). Aktiebolaget spritcentralen utgjorde ett importmonopol samt monopol på tillverkning av sprit. Efter folkomröstningen permanentades motbokssystemet vilket innebar att vuxna invånare hade en (olika stor) kvot. Syftet var att begränsa tillgången till alkohol. Motbokssystemet avskaffades slutligen 1955 och detaljhandelsmonopolet Systembolaget inrättades.
Systembolaget bildades genom en sammanslagning av de regionala monopolen. Åren efter Systembolagets inrättande skedde en betydande prishöjning av sprit i syfte att minska försäljningen. 1978 förbjöds stora delar av alkoholreklamen, i början av 1980-talet upphörde Systembolaget med lördagsöppet och 1991 infördes självbetjäning på försök för första gången, något som blir norm under 1990-talet. Inträdet i EU 1995 innebar att den svenska staten måste avveckla Vin och Sprits monopol och att Systembolaget förlorade sitt monopol på försäljning till restauranger. Systembolaget fick dock behålla detaljhandelsmonopolet. Efter ett försök infördes återigen lördagsöppet 2001.
Folkhälsan och skademinimering är utgångspunkten
Utgångspunkten för alkoholpolitiken har hela tiden varit att den ska bidra till folkhälsopolitiken. Det övergripande målet i alkoholpolitiken har varit att minska de medicinska och sociala skadorna från alkoholen. Detta ska ske genom att minska konsumtionen (Skr 2021/22:213). De två bärande idéerna för att åstadkomma detta har varit att begränsa tillgängligheten och hålla uppe priset. De två huvudsakliga verktygen å sin sida har varit detaljhandelsmonopolet (för att minska tillgängligheten), men också annat som t ex åldersgränser och serveringsregler – samt alkoholskatten (för att hålla uppe priset).
Skatten på alkohol är en punktskatt och är harmoniserad inom EU vilket innebär att det finns vissa särskilda regler kopplade till t ex miniminivåer. Syftet med skatten är, förutom att generera intäkter till staten, att påverka konsumtionen. Det är också skälet till att alkoholskatten, även om den varierar i utformning mellan drycker, ökar med dryckens alkoholinnehåll. Evidensen för att alkoholens skadeverkningar är proportionella mot mängden alkohol är stark (SOU 2026:7) – så alkoholskattens principiella utformning är välmotiverad. Det finns dock de som hävdar att alkoholskatten har begränsad möjlighet att styra konsumtionen (Sundén 2019).
Systembolaget
Detaljhandelsmonopolet utgör ryggraden i begränsningarna av tillgången till alkohol. Ungefär 6/7 av försäljningen av alkohol i Sverige sker genom Systembolaget (Folkhälsomyndigheten 2026a). Systembolaget upphandlar sina drycker utifrån efterfrågan och önskemål från kunder. Det finns kritiker såväl mot hur Systembolaget väljer sitt sortiment som sortimentet i sig (Konkurrensverket 2024), men SOM-undersökningarna visar alltjämt att svenskarna i genomsnitt inte tycker att Systembolaget erbjuder ett för begränsat sortiment (Karlsson m fl 2023).
Butikerna har ett standardsortiment och utöver det kan butikerna själva välja delar av sortimentet. Sedan 2014 har Systembolaget också erbjudit ett lokalt och småskaligt sortiment. För att kvalificera sig till sortimentet krävs att produktionen är småskalig, hantverksmässig och producerad nära butiken.
Systembolaget har en transparent prismodell som de tillämpar på alla produkter. Systembolaget gör ett generellt påslag på 14,8 procent på det pris leverantören sätter till Systembolaget. Utöver det generella påslaget gör Systembolaget också ett påslag per artikel som varierar med varugrupp. I priset ingår även alkoholskatt som varierar med varugrupp och alkoholinnehåll samt slutligen moms.
Priset som leverantören sätter till Systembolaget kan sägas bestå av två delar. Den första delen är produktpriset och den andra delen kan ses som en kompensation för en alkoholskatt som leverantören är skyldig att betala till Skatteverket. Alkoholskattelagen innebär att det är den som sätter alkoholen på den svenska marknaden som är skattskyldig. Om det är en producent så är det producenten och om det är en importör så är det importören. När det gäller att ändra pris så är huvudregeln att Systembolaget ger sina leverantörer möjlighet att ändra priset vid två tidpunkter varje år, den första mars och den första september. Leverantörerna måste anmäla att de vill ändra pris tre månader i förväg.
Förändringarna i ljuset av alkoholpolitiken
De fyra reformerna som genomfördes under förra mandatperioden svarar tydligt mot de två huvudspåren i alkoholpolitiken. Gårdsförsäljningen och slopandet av matkravet ökade tillgängligheten genom att öka försäljningsställena och minska regleringarna kopplade till utskänkning. Nedsättningen av alkoholskatten för små oberoende producenter är i sin tur tydligt kopplad till priset på alkohol. Tydligt är att regeringen ansåg att balansen mellan folkhälsa och företagens möjlighet att bedriva och utveckla sin verksamhet var otillfredsställande. För att avgöra om den nya balansen är bättre, behöver reformerna utvärderas utifrån såväl sina effekter på folkhälsa som sina effekter på företagen. Ett första steg i det senare görs nedan.
2. Nedsättning av skatten för små bryggerier
Förra året fanns det i Sverige ca 450 bryggerier med färre än tio anställda, 40 färre än toppåret 2022. Pandemin och kostnadsökningar till följd av Rysslands invasion av Ukraina 2022 ledde till att många små bryggerier fick ekonomiska svårigheter. I juni 2024 remitterade regeringen ett förslag om en nedsättning av alkoholskatten för små och oberoende bryggerier. Denna typ av skattenedsättningar finns i de flesta EU-länder men Sverige har fram till nu inte valt att tillämpa den. Regeringen motiverar reformen med att den syftar till att förbättra det ekonomiska utrymmet för småbryggerier som inte åtnjuter samma stordriftsfördelar som större bryggerier. De argumenterar också för att skattenedsättningen inte förväntas påverka prisbildningen på marknaden eftersom små bryggerier i första hand producerar produkter i de övre prissegmenten och inte i segment där den stora konsumtionen sker. Reformen förväntas heller inte påverka konsumtionen totalt (Regeringens proposition 2024/25:47).
Den empiriska litteraturen ger inte entydigt stöd till skrivelserna i promemorian. Luckstead och Devadoss (2021) samt Brester m fl (2023) studerar effekten av en skattesänkning riktad till mikrobryggerier i USA. De studerar båda en amerikansk reform från 2017 som innebar att alkoholskatten sänktes och att den sänktes mer för små bryggerier. Delar av skattesänkningen övervältades i pris och ledde till en ökad konsumtion. Större bryggerier tillgodogjorde sig också en större del av skattesänkningen genom sina större volymer än de små bryggerierna som fick en större sänkning men producerade mindre volymer.
Loretz och Oberhofer (2014) för ett i delar motsatt resonemang mot de amerikanska studierna. De menar att möjligheten att i EU sänka alkoholskatten för små producenter har lett till att mellanstora producenter konkurrerats ut av små bryggerier (med skattefördelar) eller stora bryggerier (med skalfördelar). Det är inte orimligt att tänka sig att om en skattenedsättning förändrar marknadsstrukturen så kan det även förändra prisstrukturen. Samtidigt har regeringen rätt i bedömningen att det är en relativt liten del av marknaden som berörs.
Sänkningen av alkoholskatten för små bryggerier 1 juli 2025
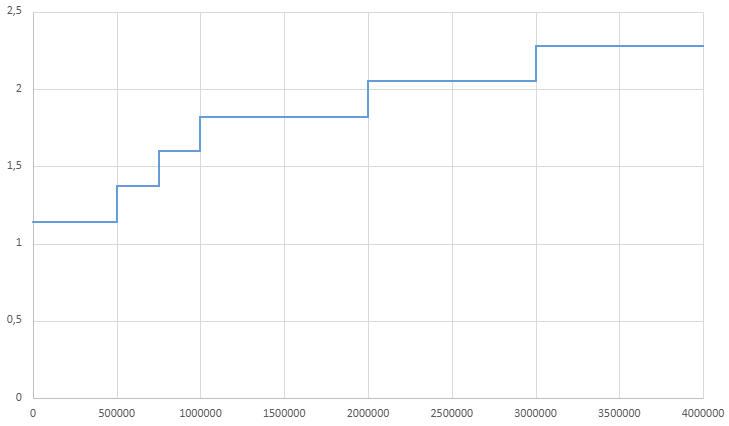
Skatten för små bryggerier sänktes den första juli 2025. Sänkningen är störst (50 procent) om den årliga produktionen är under 500 000 liter och försvinner helt över tre miljoner liter (figur 1). Utöver storleken ska bryggeriet uppfylla vissa andra kriterier, t ex oberoende relativt större bryggerier. För starköl beräknas alkoholskatten baserat på hur mycket alkohol som är i produkten. En 50 cl öl med fem procents alkoholhalt får en alkoholskatt på 5,7 kr (2,28*0,5*5) om det bryggs hos ett stort bryggeri och 2,85 kr om det bryggs hos ett bryggeri med en årlig produktion under 500 000 liter.
Figur 1. Alkoholskatt öl beroende på årlig produktion
Källa:Egna beräkningar.
Empirisk analys av nedsättningen för små bryggerier
Syftet med reformen var att stärka de små bryggeriernas ekonomi. Den största effekten på bryggeriernas ekonomi uppnås om skattenedsättningen stannar hos bryggerierna. Denna första analys av reformen undersöker därför hur stor del av skatten som övervältras till konsumenterna.
Analysen bygger på månatliga försäljningsdata från Systembolaget för perioden januari 2024 till maj 2026 som även innehåller information om priser. Systembolaget är inte den enda försäljningskanalen för bryggerierna. Kontakt med bryggerierna ger vid handen att andelen av ett bryggeris försäljning som sker genom Systembolaget kan variera stort. Vissa bryggerier har nästan hela sin försäljning till restauranger, andra i sin egen restaurangverksamhet och vissa säljer endast genom Systembolaget. Givet Systembolagets minst sagt starka position på den svenska marknaden nöjer vi oss här med att endast analysera prissättningen på Systembolaget.
Utöver försäljningsstatistiken har vi även fått ta del av en lista med alla bryggerier som säljer sina produkter genom Systembolaget och vilken skattenedsättning de uppgivit att de har. Totalt har Systembolaget tillhandahållit skattenedsättningsnivåer för 271 bryggerier. I försäljningsdata för perioden finns emellertid 621 unika bryggerier. Diskrepansen beror på att vissa företag har gått i konkurs, andra är mer av varumärken än unika bryggerier och vissa har gått samman. För totalt 80 bryggerier kan vi inte hitta någon match i listan av bryggerier från Systembolaget. Många bryggerier har en skattenedsättning som inte överensstämmer med brytpunkterna i lagstiftningen. Detta kan enligt Systembolaget bero på många olika saker, t ex att de har andra produkter som inte har skattenedsättning. Eftersom vi inte vet exakt varför de har en viss nedsättning begränsar vi analysen till de 151 bryggerier som har maximal nedsättning och de 69 bryggerier som inte har någon nedsättning.
I praktiken innebär begränsningarna i data att de största inhemska och alla utländska bryggerier (för enkelhetens skull hädanefter endast benämnda som stora) utgör kontrollgruppen för de minsta bryggerierna. Om vi hade haft möjlighet att använda oss av bryggerier som t ex fick 60 procent nedsättning hade vi kunnat etablera ett dos-responsförhållande och testa med andra kontrollgrupper. I analysen kommer det framträda argument både för och emot att kontrollgruppen är lämplig.
För alla artiklar beräknar vi den totala skattenedsättningen som lagförändringen innebär, detta är vår huvudsakliga förklarande variabel. Tolkningen av parametern blir prisövervältringen på produktnivå. Vi skattar sedan genomslaget av skattenedsättningen direkt på priset kontrollerat för produktkarakteristika på produktnivå (om den är inhemsk, vad det är för sorts förpackning samt ölstil), med månads och produktfixa effekter. Analysen är också oviktad med avseende på försäljningsvolym eftersom en så stor del av försäljningen är koncentrerad till ett fåtal produkter vilka produceras av de stora bryggerierna, standardfelen är klustrade på bryggerinivå. Många producenter, framför allt de mindre, har ett föränderligt sortiment. Det innebär att många produkter endast är med under kortare perioder, panelen är alltså obalanserad.
Ingen aviseringseffekt men tilltagande övervältring
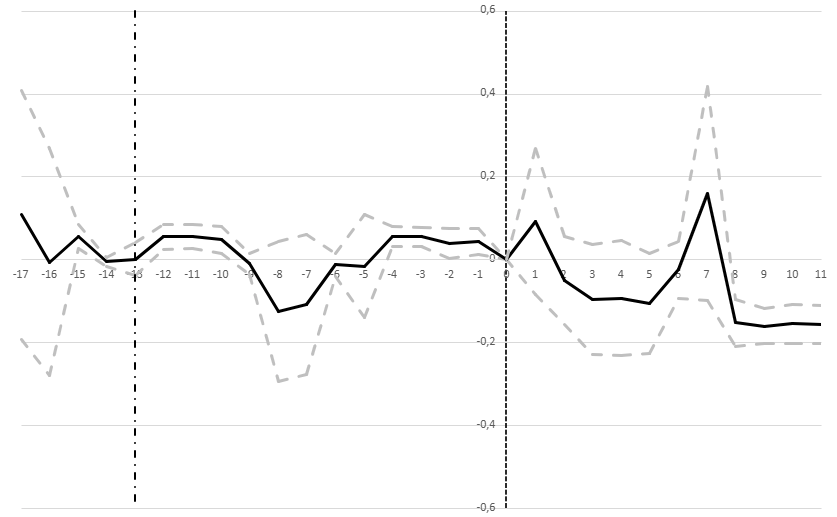
I analyser av aviseringseffekter i samband med att reformen presenterades i juni 2024 kan vi inte se någon aviseringseffekt av den typ som Konjunkturinstitutet (2022) hittat i samband med drivmedelsskatteförändringar. I figur 2 presenteras en eventstudie över prisförändringen som andel av skattereduktionen. Den vänstra streckade linjen representerar aviseringstidpunkten, de gråa streckade är konfidensintervallet. Under hela föreperioden med början i januari 2024 fram till juni 2025 får den framtida prisförändringen inte genomslag på priset, vilket är konsistent med att den ännu inte skett. Vi kan också se att även när vi kontrollerar för olika produktkarakteristika så ser vi ett negativt prisgenomslag, dvs att priset på öl från små bryggerier är oförklarligt högt. Det är konsistent med att små bryggerier inte har samma skalfördelar och att deras produkter i många fall har karaktären av premiumprodukter. Förhållandet är däremot förhållandevis jämnt vilket talar för att stora och små bryggerier har ett likartat prissättningsbeteende. I efterperioden kan vi däremot se att skattereduktionen ser ut att slå igenom på pris. Inledningsvis är effekten försiktigt och icke signifikant för att under 2026 bli signifikant och motsvara ungefär 20 procent av skattereduktionen. Det är dock långtifrån säkert att det är den slutgiltiga övervältringen.
Figur 2. Övervältring i samband med skattereduktion för små bryggerier
Källa: Data från Systembolaget, egna beräkningar.
Att det tar tid för en skatteförändring att få genomslag är i sig inget konstigt (Nakamura och Steinsson 2008). Systembolagets prissättning har emellertid vissa egenskaper som gör att det tar extra lång tid för skatteförändringar att få genomslag, i bjärt kontrast mot de prisförändringar på drivmedel som Konjunkturinstitutet studerat (2022, 2023) där priserna uppdateras flera gånger om dagen. Som vi nämnde tidigare tillåter Systembolaget sina leverantörer att uppdatera priserna i det permanenta systemet två gånger om året, i mars och i september. Leverantörerna måste meddela sina prisförändringar till Systembolaget tre månader innan sänkningen.1 I samband med reformen riskerade det att uppstå vissa oavsedda priseffekter. För att hantera detta erbjöd Systembolaget de leverantörer som omfattades av den sänkta skatten en extra möjlighet att justera priset i samband med införandet (Beernews 2025).
Små bryggerier verkar ha använt skattereduktionen till att undvika prishöjningar
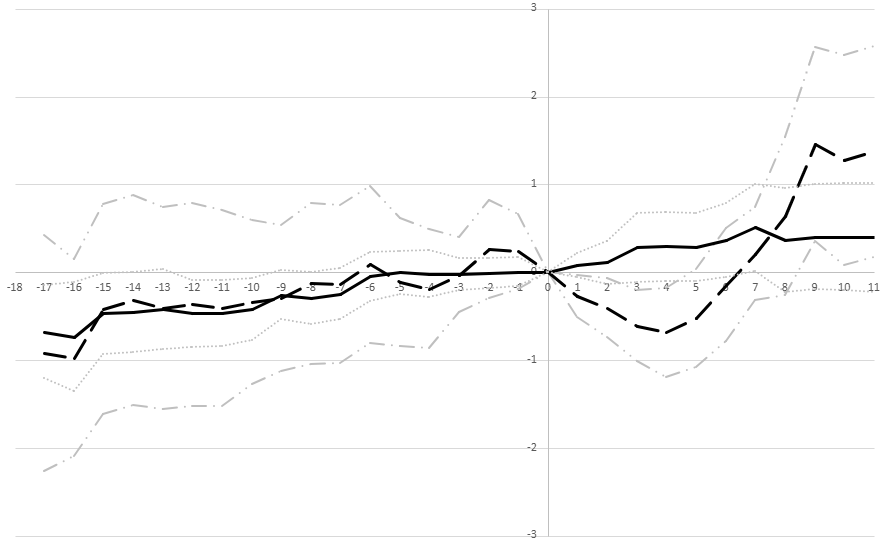
I figur 3 beskrivs prisutvecklingen för artiklar producerade av bryggerier med maximal respektive ingen skattenedsättning. I figuren framgår tre saker. Den första är att de stora bryggerierna förefaller sänka sina priser i samband med att skattereduktionen introducerades (något som också observeras i Frisén och Mattsson 2026). Det är intressant eftersom det i någon mån indikerar någon form av strategiskt beteende. Det innebär också att de stora bryggeriernas prissättningsbeteende inte är opåverkat av reformen vilket skadar deras trovärdighet som kontrollgrupp. Det andra är att de stora bryggerierna ökar sina priser tillbaka till pristrenden ytterligare ett par månader efter att de har sänkt sina priser, vilket talar för att de på lite sikt kanske ändå är en acceptabel kontrollgrupp. Det tredje är att priserna på de mindre bryggeriernas öler ökar betydligt mer måttfullt sedan skattesänkningen infördes och att de knappt ökat alls sedan september 2025. Det förefaller alltså som att de mindre bryggerierna har använt skattereduktionen till att undvika att höja priserna snarare än att sänka priserna.
Figur 3. Prisutveckling på produkter från små respektive stora bryggerier
Källa: Data från Systembolaget, egna beräkningar.
3. En framgångsrik reform?
Baserat på de empiriska resultaten ser det ut som att den största delen av skattereduktionen har stannat hos producenterna. Att skattenedsättningen stannar hos de små bryggerierna är konsistent med reformens syfte, att stärka de små bryggeriernas ekonomi. Vi har dock inte gjort någon fullständig analys av hur företagens ekonomi påverkats av reformen, något som vore möjligt i en framtida utvärdering. I denna väldigt tidiga analys av reformen har vi emellertid inte studerat konkurrensrelationen mellan stora och små bryggerier eller svenska och utländska. Det ser också ut som att den andel som övervältras till konsumenterna ökar över tid. En fullständig övervältring innebär i princip att bryggerierna försöker öka sin försäljning på bekostnad av sina marginaler. Även detta skulle vara i linje med reformen då det innebär att de använder det ekonomiska utrymmet för att växa och tillgodogöra sig de skalfördelar som de större bryggerierna har och som reformen uppges syfta till att kompensera för. Vi har dock här inte beräknat effektiviteten i reformen vad gäller antalet skapade jobb men promemorian bedömer effekterna som begränsade.
En lite bredare fråga är hur reformen passar in i den bredare alkoholpolitiken. Ungefär 0,3 procent av ölförsäljningen består av försäljning från bryggerier med full skattereduktion – en mycket liten andel av den totala försäljningen. Samtidigt utgör bryggerier som har någon form av skattenedsättning ungefär sju procent av Systembolagets totala ölförsäljning. Sett över hela sortimentet så skulle skattenedsättningen, om den fick fullt prisgenomslag, innebära en försäljningsviktad prisminskning på ett fåtal procent. Om elasticiteten är 0,5 (Clements m fl 2022), innebär det att reformen kan öka ölkonsumtionen med någon enstaka procent. Det är en liten men inte försumbar ökning som kan ses i ljuset av de senaste årens rön som pekar på att riskerna med alkoholkonsumtion är större och fördelarna är mindre än man tidigare trott (Läkartidningen 2023; Folkhälsomyndigheten 2026b). Samtidigt finns det såväl studier som pekar på att måttlig alkoholkonsumtion kan vara positiv för att skapa vänskapsrelationer (Sayette m fl 2012; Dunbar m fl 2017; Walker och Munford 2023) som de som pekar på att de som avstår alkohol inte känner sig ensamma i större utsträckning än drickare (Walker och Munford 2023) och att de negativa sociala effekterna av att inte dricka har minskat över tid (Bye m fl 2025).
Reformen ska också ses i ljuset av de många andra reformer som skett på alkoholområdet som inneburit en förskjutning från skademinimering till att främja och underlätta för företagen. Vad man tycker om balansen mellan dessa två värden varierar med säkerhet från person till person, men om alkoholbeskattningen ska vara proportionell mot skadan är det inte självklart att alkoholproducenter är lämpliga mottagare av skattenedsättningar. Det är möjligt att det finns andra näringar där man skulle kunna uppnå motsvarande näringspolitiska mål utan de potentiellt negativa effekterna för folkhälsan. Det är en avvägning som ytterst är politisk, men som borde göras medvetet, något som kommande utvärderingar av reformerna förhoppningsvis kan bidra till att belysa.
1 Skälet till att det sker prisjusteringar mellan dessa datum är det tillfälliga sortimentet och ordersortimentet.
Beernews (2025), ”Systembolaget pudlar: ’Vi har lyssnat’”, https://www.beernews.se/articles/systembolaget-pudlar-vi-har-lyssnat/ [2026-08-24].
Brester, G W, M McCullough, J Atwood och C G Austin (2023), ”Beer Excise Taxes and the Craft Beverage and Modernization Tax Reform Act”, Journal of Agricultural and Resource Economics, vol 48, s 342–360.
Bye, E, I Rossow och I Moan (2025), ”Normalisation of Non-drinking and Implications for Psycho-social Problems”, Drug Alcohol Review, vol 44, s 2106‒2112.
Clements, K, M J Mariano, G Verikios och B Wong (2022), ”How Elastic is Alcohol Consumption?”, Economic Analysis and Policy, vol, 76, s 568‒581.
Dunbar, R I M m fl (2017), ”Functional Benefits of (Modest) Alcohol Consumption”, Adaptive Human Behavior and Physiology, vol 3, s 118–133.
Folkhälsomyndigheten (2026a), ”Så mycket alkohol dricker vi”, Folkhälsomyndigheten, Stockholm, https://www.folkhalsomyndigheten.se/vara-amnesomraden/andts/anvandning-och-omfattning-av-andts-i-befolkningen/sa-mycket-alkohol-dricker-vi/ [2026-07-02].
Folkhälsomyndigheten (2026b), ”Ohälsa och skador till följd av alkohol”, Folkhälsomyndigheten, Stockholm, https://www.folkhalsomyndigheten.se/vara-amnesomraden/andts/ohalsa-och-skador-kopplat-till-andts/ohalsa-och-skador-till-foljd-av-alkohol/ [2026-08-25].
Frisén, V och A Mattsson (2026), ”Tax Pass-through under Retail Monopoly: Evidence from the Swedish Beer Market”, kandidatuppsats, Linköpings universitet.
Karlsson, D, S Holmberg och L Weibull (2023), ”Svenska folket tycker om Systembolaget”, i Andersson, U, P Öhberg, A Carlander, J Martinsson och N Theorin (red), Ovisshetens tid, SOM-institutet, Göteborgs universitet.
Konjunkturinstitutet (2022), ”Effekt på pumppriser av sänkt drivmedelsskatt”, PM dnr 2022–287, Konjunkturinstitutet, Stockholm.
Konjunkturinstitutet (2023), ”Skatteförändringar och bensinpriset”, Specialstudie dnr 2023–458, Konjunkturinstitutet, Stockholm.
Konkurrensverket (2024), ”Övervakning av det svenska detaljhandelsmonopolet för alkoholdrycker”, Rapport till Europeiska kommissionen, Konkurrensverket, Stockholm.
Lenke, L (1990), ”Svensk alkoholpolitik i historiskt perspektiv”, Socialmedicinsk tidskrift, nr 3, s 89–92.
Loretz, S och H Oberhofer (2014), ”When Helping the Small Hurts the Middle: Beer Excise Duties and Market Concentration”, Working Papers in Economics and Finance, No. 2014-05, Department of Social Sciences and Economics, University of Salzburg.
Luckstead, J och S Devadoss (2021), ”Taste Renaissance, Tax Reform, and Industrial Organization of the Beer Industry”, Economic Inquiry, vol 59, s 1702–1722.
Läkartidningen (2023), ”Socialstyrelsen skärper alkoholråd – fyra öl vid ett tillfälle är riskbruk”, https://lakartidningen.se/nyheter/socialstyrelsen-skarper-alkoholrad-for-man-max-fyra-ol-pa-en-kvall/ [2026-08-25].
Nakamura, E och J Steinsson (2008), ”Five Facts about Prices: A Reevaluation of Menu Cost Models”, The Quarterly Journal of Economics, vol 123, s 1415–1464.
Regeringen (2025), ”Livsmedelsstrategin 2.0”, https://www.regeringen.se/contentassets/77b9be17a33f4d8a804512d4aceea517/livsmedelsstrategin-2.0.pdf [2026-08-25].
Regeringens proposition (2024/25:47), Sänkt alkoholskatt för öl från oberoende småbryggerier.
Regeringens proposition (2024/25:86), Bättre förutsättningar för besöksnäringen i fråga om småskalig produktion av alkoholdrycker.
Regeringens proposition (2025/26:158), Hela Sverige ska fungera – politik för starkare landsbygder.
Regeringens proposition (2025/26:183), Sänkt alkoholskatt för alkoholvaror från oberoende småproducenter.
Regeringens proposition (2025/26:221), Slopat matkrav för serveringstillstånd.
Sayette, M m fl (2012), ”Alcohol and Group Formation: A Multimodal Investigation of the Effects of Alcohol on Emotion and Social Bonding”, Psychological Science, vol 23, s 869–878.
Skr 2021/22:213, ”En samlad strategi för alkohol-, narkotika-, dopnings- och tobakspolitiken samt spel om pengar”, 2022–2025.
SOU 2026:7, Förstärkt uppföljning och utvärdering av folkhälsopolitiken Del II: Utvärdering av alkoholpolitikens styrmedel, betänkande av Utredningen om förstärkt uppföljning och utvärdering av folkhälsopolitiken.
Sundén, D (2019), ”Synd och skatt – en ESO-rapport om politiken inom områdena alkohol, tobak och spel”, ESO-rapport 2019:2, Finansdepartementet, Stockholm.
Walker, B och L Munford (2023), ”The Social Capital Penalty Paid by Teetotallers”, SSM – Population Health¸ vol 23, 101437.